PR|本ページには広告が含まれています。
SPECIAL GUIDE
残価設定とは?
月額が変わる仕組みを図解。
カーリースの料金を見る前に知っておきたい「残価」を、数字とイラストでやさしく解説します。契約終了時に慌てないための確認ポイントまで、このページだけで整理できます。
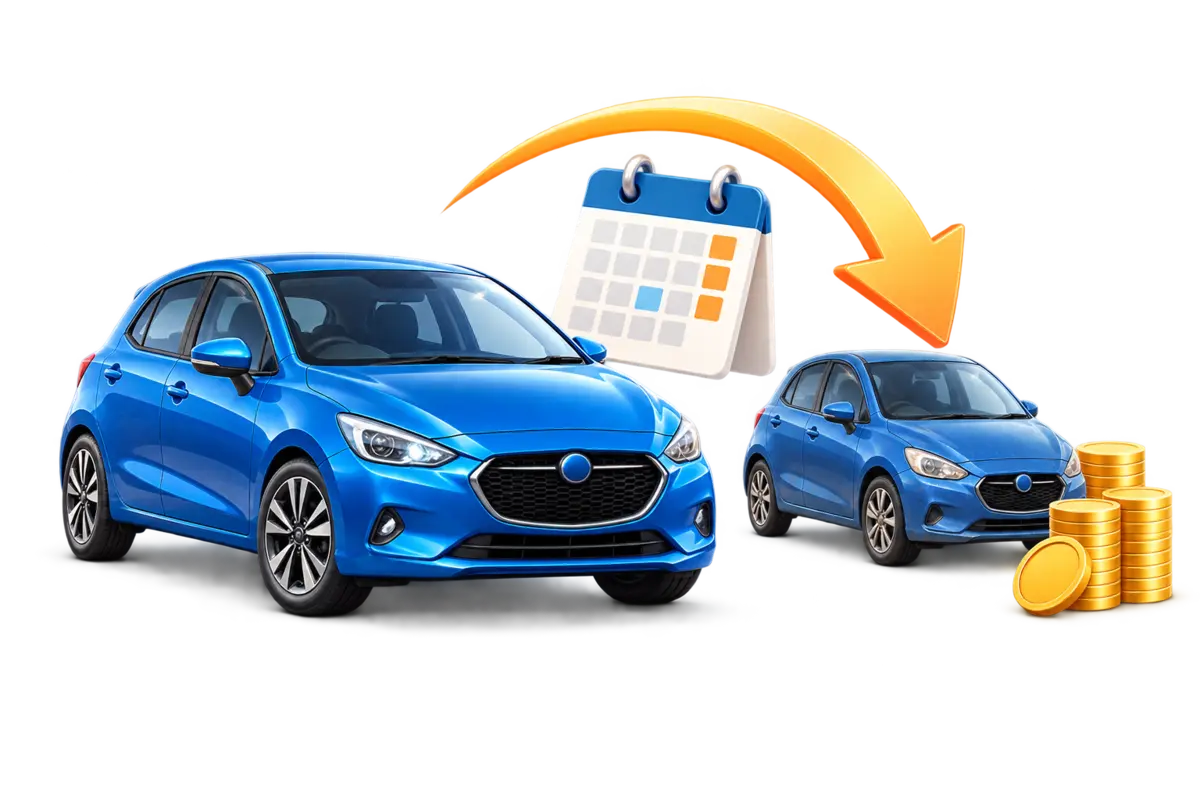
RESIDUAL VALUE SETTING
残価とは、
数年後の車の予想価格。
むずかしく考えなくて大丈夫です。契約が終わる時に「この車には、まだこれくらいの価値が残るだろう」と先に決めた金額が残価です。
ひとことで言うと
車両価格 − 数年後の予想価格
この差額を中心に月額料金を計算するため、車両価格の全額を支払う場合より月々の負担を抑えやすくなります。
数字で見ると簡単
説明用の例
たとえば、300万円の新車なら
ポイント300万円すべてではなく、残価を除いた200万円分を中心に月額を計算するため、月額を抑えやすくなります。
※数字は仕組みを説明するための例です。実際の料金には税金・登録費用・手数料・メンテナンス費用などが含まれ、計算方法は商品ごとに異なります。
3 STEPS
残価設定の流れ
契約するとき
数年後の価値を予想
車種、契約年数、予定走行距離などから「最後にいくらの価値が残るか」を決めます。
毎月の支払い
残価を引いて計算
車両価格から残価を差し引いた金額を中心に、税金や諸費用を加えて月額を計算します。
契約が終わるとき
車を返して確認
基本は車を返却。車の状態や走行距離、契約方式によって追加費用の有無を確認します。
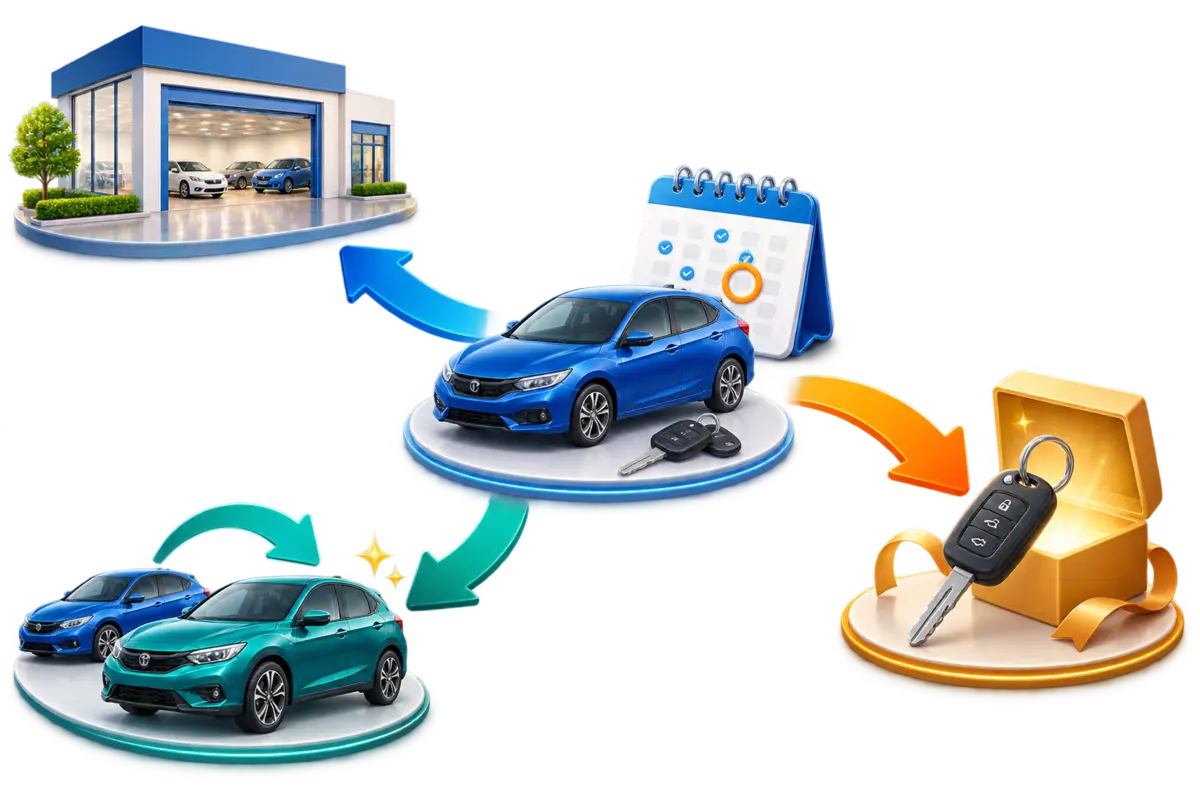
AT THE END OF THE CONTRACT
契約終了時は
どうするの?
カーリースは車を返すのが基本です。ただし、契約したプランによって選べる方法が変わります。
-
1
返却する 車を返し、傷や走行距離などを確認
-
2
別の車に乗り換える 今の契約を終え、次の車を選ぶ
-
3
買い取る・もらう 対応プランだけで選べる方法
どの方法を選べるか、契約前に確認しましょう
A LITTLE MORE DETAIL
次に「最後の差額」を確認
設定した残価よりも、契約終了時の実際の車の価値が下がった場合、差額を払う可能性があるかを確認します。ここで「オープンエンド」と「クローズドエンド」の違いが重要になります。
| 比較項目 | オープンエンド | クローズドエンド | 残価0円・もらえるプラン | 残クレ |
|---|---|---|---|---|
| 契約の基本 | 残価を開示するリース | 残価を開示しないリース | 残価を0円等にするリース | 残価を据え置く購入ローン |
| 満了時の差額 | 契約者が精算 | 市場価格との差額精算なし | 残価精算なしが中心 | 残価支払い/返却等 |
| 月額の傾向 | 残価次第で抑えやすい | 残価リスク込みで設定 | 比較的高くなりやすい | 残価を据え置き抑えやすい |
| 満了時 | 返却・買取等は契約による | 原則返却 | 車をもらえる場合あり | 返却・乗換え・買取等 |
| 特に確認 | 設定残価と差額精算 | 走行距離・原状回復 | 譲渡条件・名義変更費用 | 最終回支払額・返却条件 |
高い残価=安いとは限らない
設定残価を高くすれば月額は下がりやすい一方、オープンエンドでは満了時の差額負担が大きくなる可能性があります。
差額精算の有無を確認
オープンエンドは設定残価と満了時の市場価格との差額を精算します。見積書で方式と残価額を確認しましょう。
残価精算なしでも費用はあり得る
クローズドエンドでも、走行距離超過、傷・へこみ、事故や原状回復の費用が別途発生する場合があります。
「もらえる」は条件を読む
満了時の譲渡、買取、再リースの可否は商品ごとに異なります。名義変更などの費用も事前に確認します。
支払いを安定させたい人
クローズドエンドや残価精算なしのプランを優先し、返却時の走行距離・原状回復条件を比較します。
月額を抑えたい人
オープンエンドも候補になりますが、月額だけでなく設定残価と満了時の差額リスクまで確認します。
FREQUENTLY ASKED QUESTIONS
よくある質問
残価設定の仕組みと、契約終了時の精算について、よくある疑問にお答えします。
残価とは何ですか?
契約終了時に残ると予想される車の価値です。カーリースでは、この予想価格を契約時に設定して月額料金の計算に使います。設定された残価は、将来の実際の査定価格を保証するものではありません。
残価を設定すると、なぜ月額料金が抑えられるのですか?
車両価格から残価を差し引いた金額を中心に月額料金を計算するためです。たとえば車両価格300万円・残価100万円なら、主に200万円分が支払いの対象になります。ただし、実際の料金には税金・諸費用・手数料なども含まれ、計算方法は商品によって異なります。
残価はどのように決まりますか?
リース会社が、車種や契約期間、予定走行距離、経年による劣化などを考慮して、契約終了時の価値を予測します。同じ車でも契約条件や会社によって設定額が異なるため、見積もりと契約方式を確認してください。
設定残価が高いほど、お得な契約ですか?
月額は抑えやすくなりますが、総額がお得とは限りません。オープンエンド契約では、満了時の査定価格が設定残価を下回ると差額負担が生じる場合があります。月額とあわせて、残価額・精算方法・満了時の条件を確認しましょう。
オープンエンドとクローズドエンドでは、残価の扱いがどう違いますか?
オープンエンドは設定残価を契約者に明示し、満了時に査定価格との差額を精算する方式です。クローズドエンドは通常、設定残価を明示せず、市場価格との差額精算を行いません。ただし、走行距離超過や傷などに伴う費用は別に発生する場合があります。
満了時の査定価格が設定残価より低い、または高い場合はどうなりますか?
オープンエンドでは、査定価格が設定残価を下回ると不足額の支払いが必要になる場合があります。上回った場合の差額返金や精算方法は契約によります。クローズドエンドでは、市場価格との差額精算は行いません。査定費用などの扱いも確認してください。
「残価精算なし」なら、返却時の追加費用は一切ありませんか?
残価と市場価格との差額を精算しない契約でも、走行距離の超過、傷・へこみの原状回復、事故などによる損害の費用が発生する場合があります。「残価の差額精算」と「返却条件に伴う費用」を分けて確認してください。
契約終了時に車を買い取る場合、設定残価を払えばよいですか?
買取に対応するプランでも、買取価格が設定残価と同額になるとは限りません。金額の決め方、税金・手数料・名義変更費用は契約によって異なります。残価0円のプランも、車の譲渡が保証されるとは限らないため、満了時の買取・譲渡条件を確認してください。